
승소사례
 출력
 이메일 전송
 SNS 전송
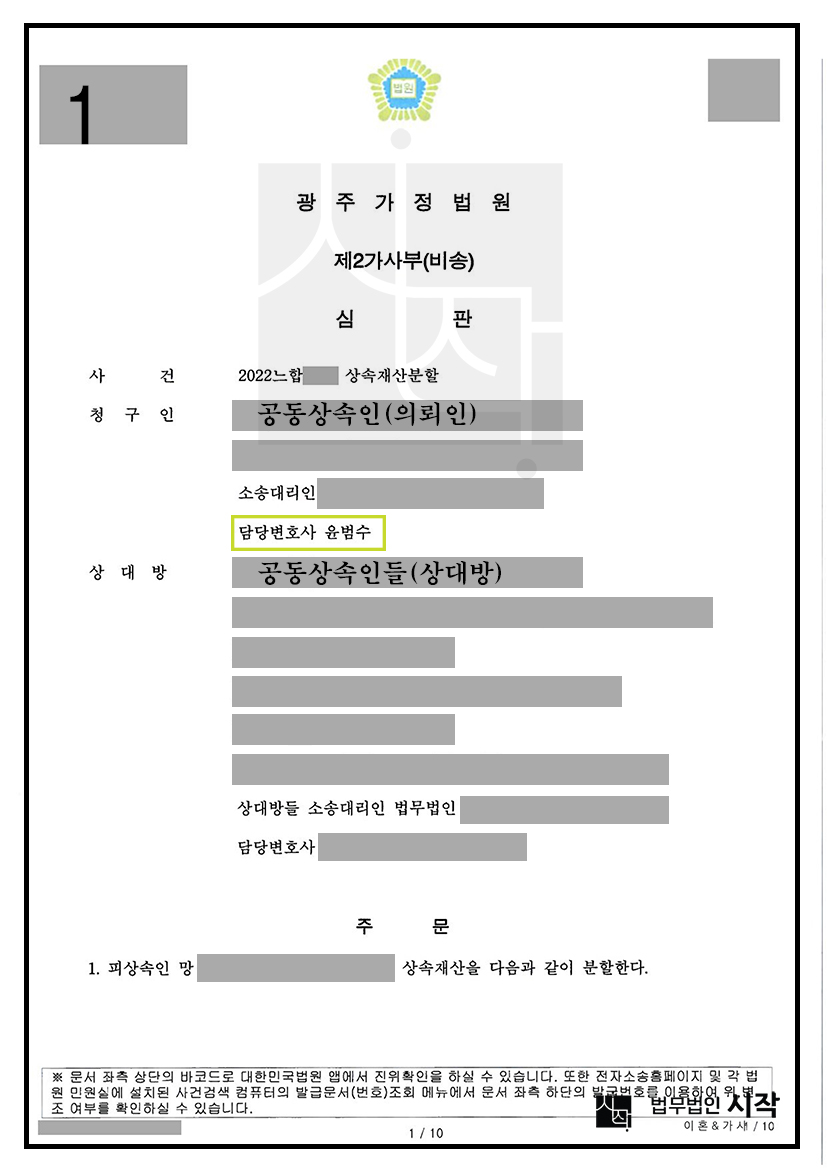
형제들이 생전에 받은 증여를 특별수익으로 인정받아, 법정상속분(25%)을 크게 넘는 38.47%의 상속분 확보한 사건
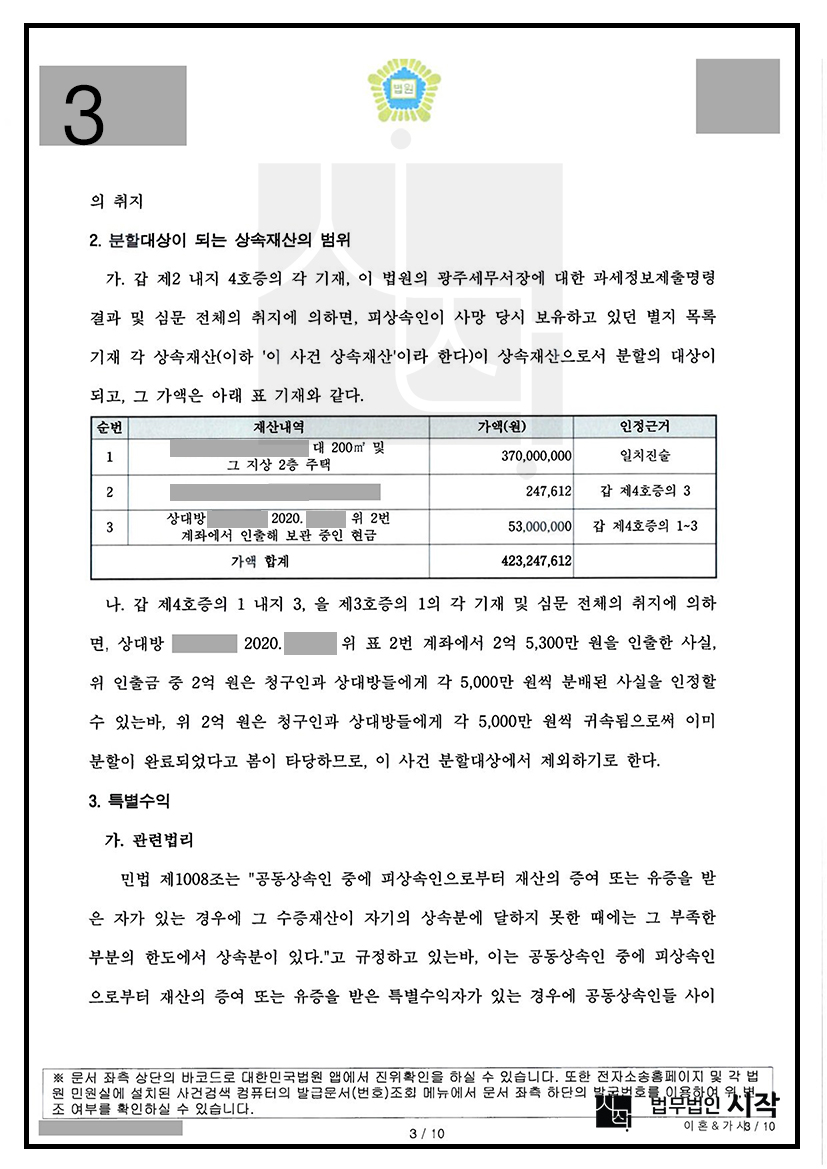
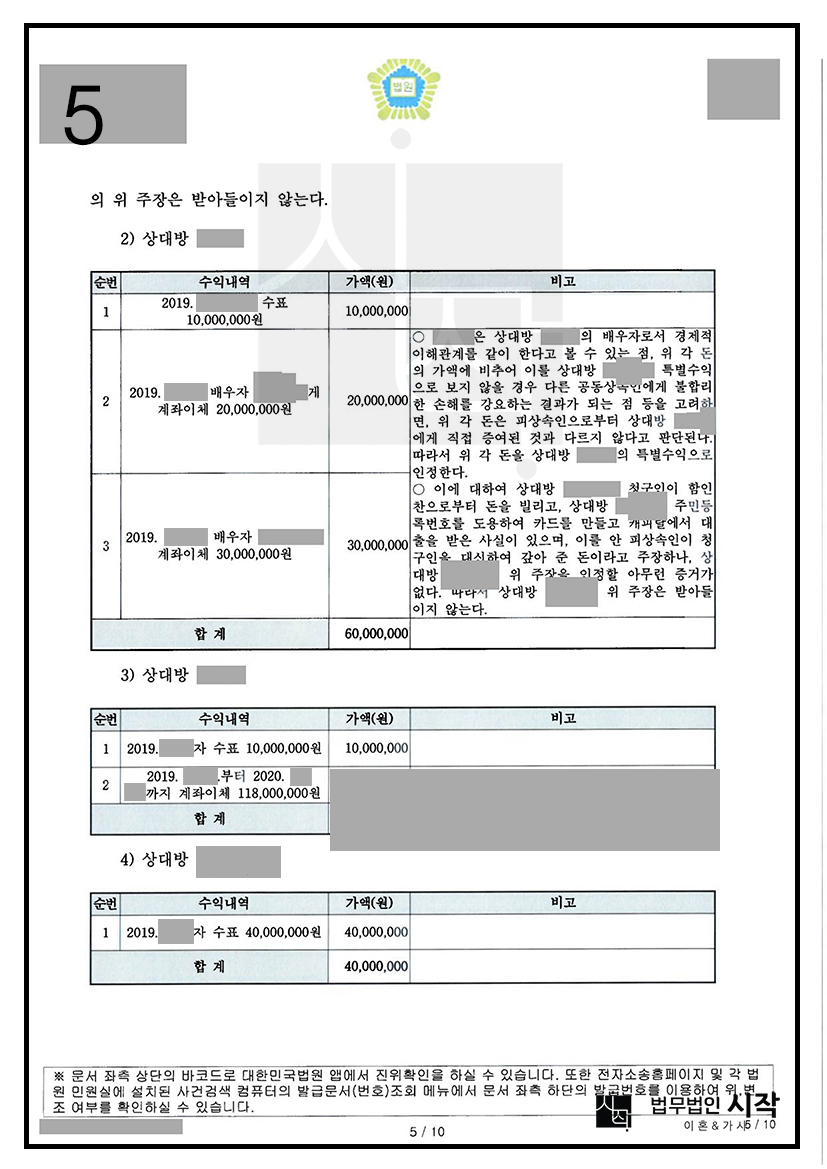
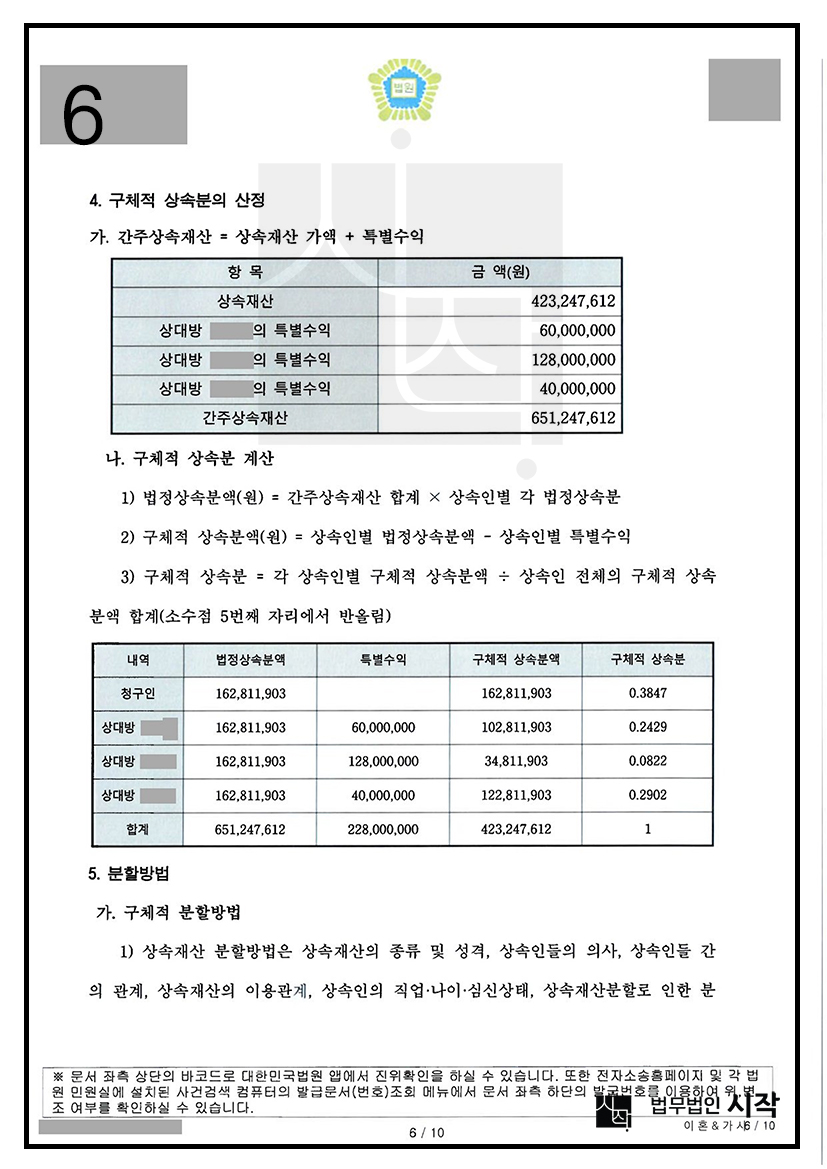
상대방들의 특별수익 합계 2억 2,800만 원 인정(사위 명의로 받은 5,000만 원 포함), 의뢰인에 대한 특별수익 주장 배척, 의뢰인의 구체적 상속분 0.3847로 공동상속인 중 최다 상속분 인정.
사건의 의뢰
의뢰인(공동상속인)은 4남매 중 한 명으로, 아버지가 돌아가신 후 아버지 명의의 주택과 예금 등 상속재산의 분할을 두고 다른 형제인 상대방들(공동상속인)과 분쟁을 겪게 되었습니다.
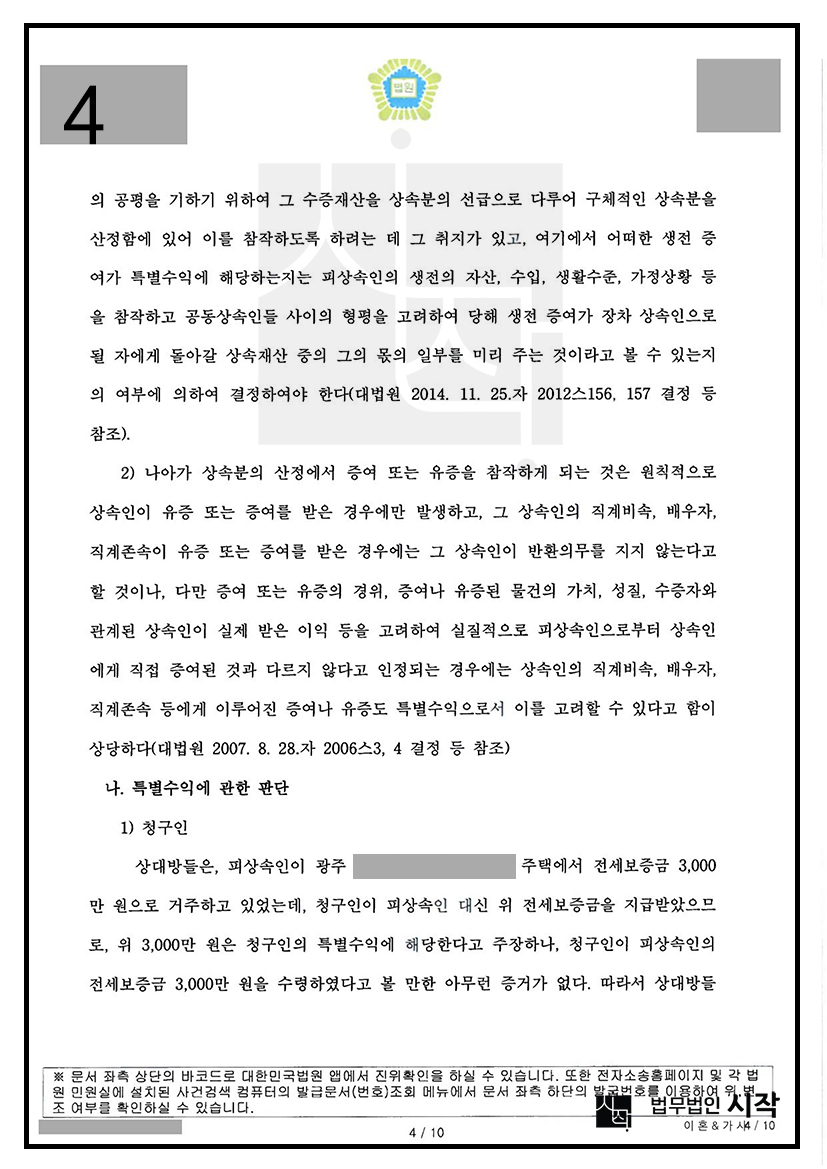
다른 형제들은 아버지 생전에 상당한 금액을 증여받았음에도 이를 고려하지 않은 채 상속재산을 나누려 하였고, 오히려 의뢰인이 아버지로부터 전세보증금을 받아 갔다고 주장하였습니다. 이에 의뢰인은 공평한 상속재산분할을 받기 위하여 윤범수 변호사에게 사건을 의뢰하였습니다.
다른 형제들은 아버지 생전에 상당한 금액을 증여받았음에도 이를 고려하지 않은 채 상속재산을 나누려 하였고, 오히려 의뢰인이 아버지로부터 전세보증금을 받아 갔다고 주장하였습니다. 이에 의뢰인은 공평한 상속재산분할을 받기 위하여 윤범수 변호사에게 사건을 의뢰하였습니다.
사건의 진행
윤범수 변호사는 상속재산분할 심판을 청구한 후 과세정보제출명령 등을 통하여 아버지가 생전에 다른 형제들에게 수표와 계좌이체로 수천만 원에서 1억 원이 넘는 금원을 증여한 내역을 하나하나 확인하여 특별수익으로 주장하였습니다.
특히 형제 중 한 명은 아버지로부터 자신의 배우자 명의 계좌로 5,000만 원을 받았는데, 상대방은 이는 상속인이 아닌 배우자가 받은 돈이고 의뢰인의 채무를 대신 갚아준 것이라고 주장하였습니다. 이에 윤범수 변호사는 상속인의 배우자에게 이루어진 증여라도 실질적으로 상속인에게 직접 증여된 것과 다르지 않은 경우에는 특별수익으로 고려할 수 있다는 대법원 판례 법리를 근거로, 위 금원의 가액과 경위, 부부의 경제적 이해관계 등을 구체적으로 주장하였고, 상대방 주장에는 차용증이나 이체내역 등 아무런 근거가 없다는 점을 지적하였습니다.
또한 의뢰인이 아버지의 전세보증금 3,000만 원을 받아 갔다는 상대방들의 주장에 대해서도 이를 뒷받침할 증거가 전혀 없다는 점을 들어 적극적으로 반박하였습니다.
특히 형제 중 한 명은 아버지로부터 자신의 배우자 명의 계좌로 5,000만 원을 받았는데, 상대방은 이는 상속인이 아닌 배우자가 받은 돈이고 의뢰인의 채무를 대신 갚아준 것이라고 주장하였습니다. 이에 윤범수 변호사는 상속인의 배우자에게 이루어진 증여라도 실질적으로 상속인에게 직접 증여된 것과 다르지 않은 경우에는 특별수익으로 고려할 수 있다는 대법원 판례 법리를 근거로, 위 금원의 가액과 경위, 부부의 경제적 이해관계 등을 구체적으로 주장하였고, 상대방 주장에는 차용증이나 이체내역 등 아무런 근거가 없다는 점을 지적하였습니다.
또한 의뢰인이 아버지의 전세보증금 3,000만 원을 받아 갔다는 상대방들의 주장에 대해서도 이를 뒷받침할 증거가 전혀 없다는 점을 들어 적극적으로 반박하였습니다.
사건의 결과
재판부는 다른 형제들이 아버지로부터 받은 증여 합계 2억 2,800만 원을 모두 특별수익으로 인정하였고, 배우자 명의로 받은 5,000만 원 역시 상속인에게 직접 증여된 것과 다르지 않다고 판단하여 특별수익에 포함하였습니다. 반면 의뢰인이 전세보증금을 받았다는 상대방들의 주장은 받아들이지 않았습니다.
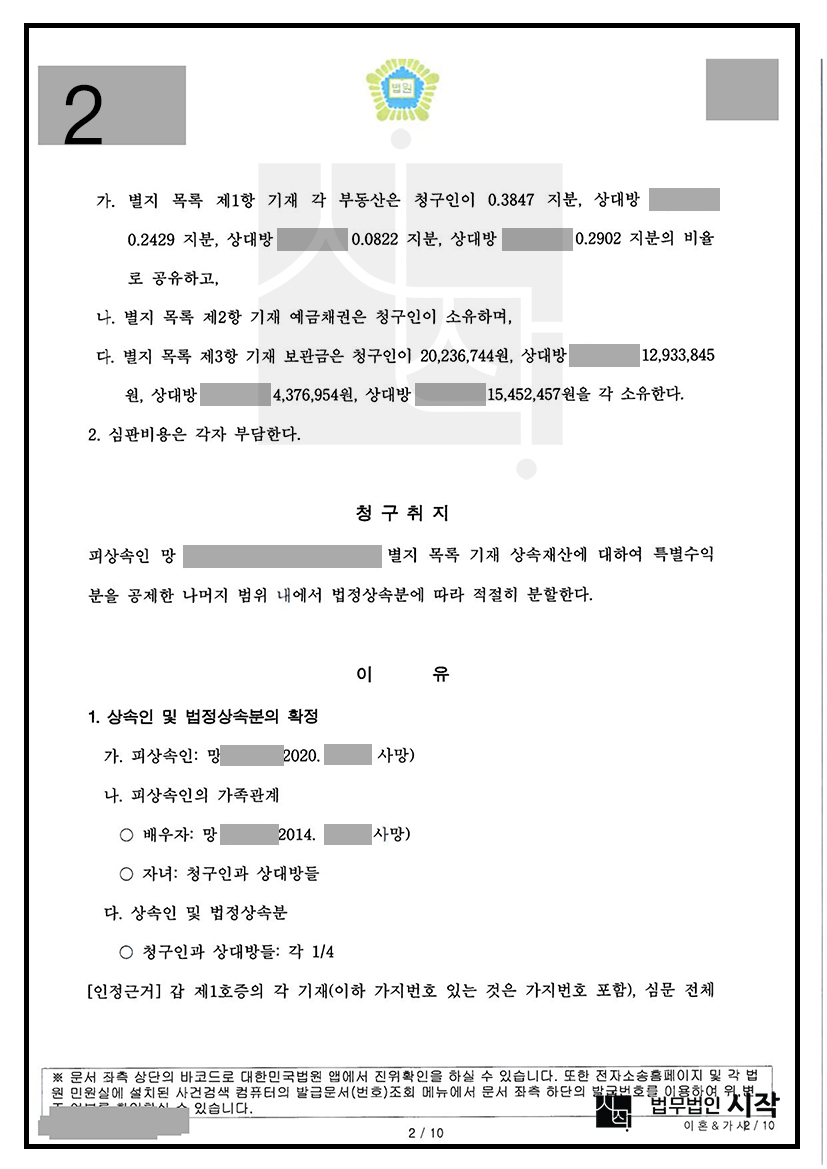
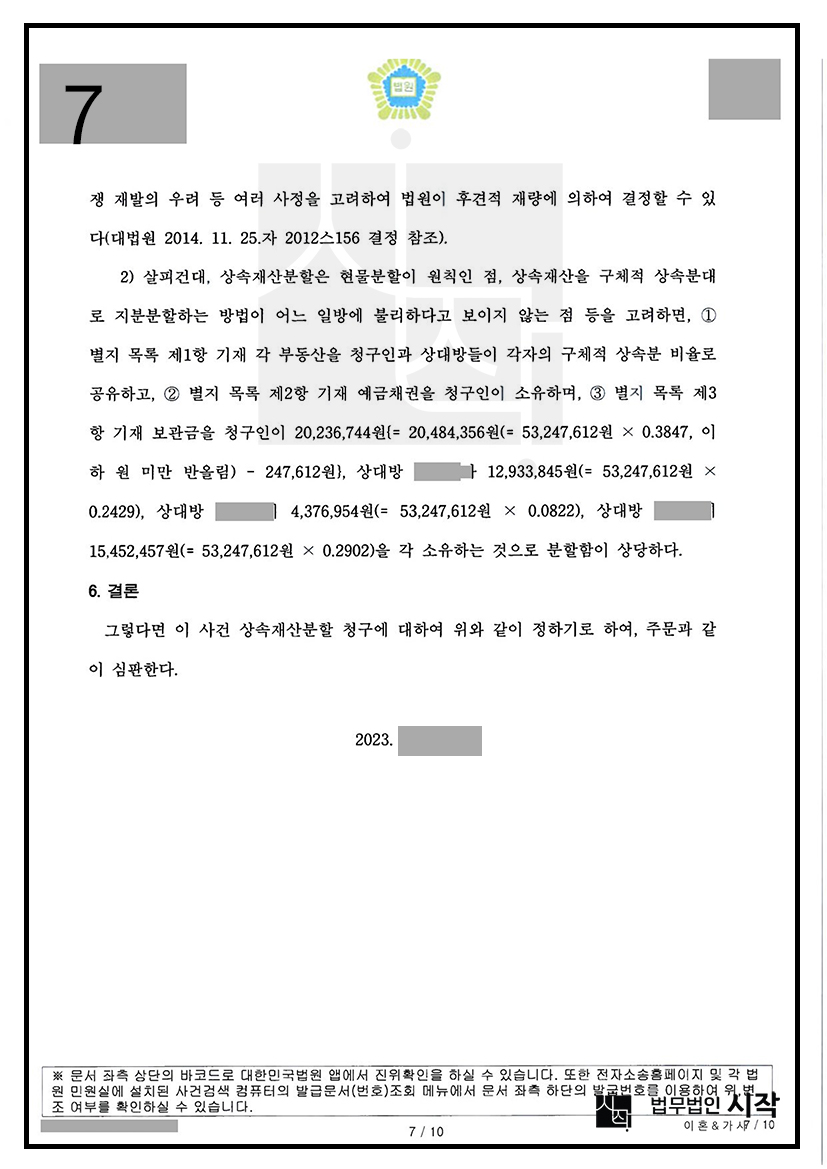
그 결과 재판부는 특별수익을 반영한 구체적 상속분을 의뢰인 0.3847, 다른 형제들 각 0.2429, 0.0822, 0.2902로 산정하여 상속 부동산을 위 비율로 공유하도록 하고, 예금채권은 의뢰인이 단독으로 소유하도록 하였습니다. 이로써 의뢰인은 법정상속분 25%를 크게 웃도는 약 38.5%의 상속분을 인정받아 공동상속인 중 가장 많은 상속재산을 분할받게 되었습니다.
그 결과 재판부는 특별수익을 반영한 구체적 상속분을 의뢰인 0.3847, 다른 형제들 각 0.2429, 0.0822, 0.2902로 산정하여 상속 부동산을 위 비율로 공유하도록 하고, 예금채권은 의뢰인이 단독으로 소유하도록 하였습니다. 이로써 의뢰인은 법정상속분 25%를 크게 웃도는 약 38.5%의 상속분을 인정받아 공동상속인 중 가장 많은 상속재산을 분할받게 되었습니다.
담당변호사
윤범수 변호사
 062-381-6768
 062-382-6768
 bs-yoon@naver.com
관련 승소사례
-
 이혼에 따른 재산분할로 3억 5,200만 원을 요구한 배우자, 1억 8,120만 원으로 절반 가까이 감액하고 양육권까지 확보한 사건
상대방의 재산분할 청구액 3억 5,200만 원 → 1억 8,120만 원만 인정(약 1억 7,080만 원, 약 48.5% 감액), 공동명의 아파트 단독 소유 확보, 자녀 친권·양육권 및 월 150만 원 양육비 인정, 상대방 반소 위자료 기각. 의뢰인(부인)은 약 19년간 혼인생활을 이어오며 자녀를 키워 왔으나, 배우자(남편)와의 갈등이 깊어진 끝에 배우자가 혼자 다른 지역으로 이사하면서 약 4
-
 상속재산분할 협의서의 해석이 문제되어 형제를 상대로 한 약정금 청구 사건, 4억 3,000만 원의 지급을 명하는 화해권고결정
청구금액 약 4억 6,650만 원 중 4억 3,000만 원(약 92%) 지급 화해권고결정. 의뢰인(공동상속인)의 형제인 상대방(공동상속인)은 아버지 사망 후 상속재산분할 협의에서 가장 가치가 높은 토지를 단독으로 상속받는 대신, 과수원에 관한 권리와 보상금은 모두 포기하고 어머니의 전세자금을 부담하기로 약정하였습니다. 그런데 이후 과수원이 수용되어 거액의 보상금이 나오자 상대방은 과수원의 나
-
 학교폭력 가해학생으로 신고된 중학생, 학폭위에서 \'조치없음\' 결정
학교폭력 불인정, 조치없음 결정. 의뢰인의 자녀(학교폭력 가해학생)는 같은 반 친구(학교폭력 피해학생)로부터 다른 학생의 괴롭힘을 부추기고 함께 따돌렸다는 이유로 학교폭력 가해학생으로 신고되었습니다. 의뢰인 자녀는 오히려 학교에 잘 나오지 않던 그 친구를 직접 깨워 등교를 도울 만큼 가깝게 지냈던 사이였기에 큰 충격을 받았고, 특목고 진학을 준비하던 상황에서 학교생활기록부에 기록이 남는 것을
-
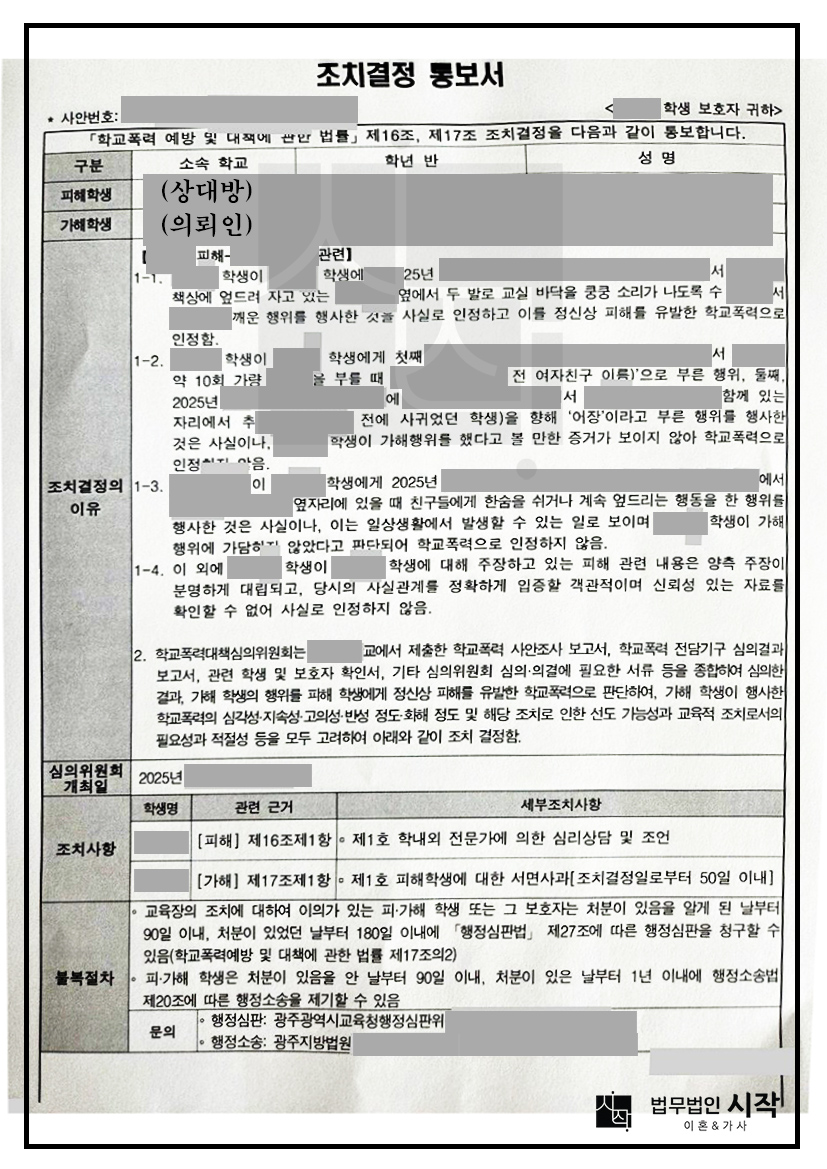 다수의 학교폭력 신고, 대부분 불인정되고 가장 가벼운 1호 처분(서면사과)받은 사건
신고 내용 대부분 학교폭력 불인정, 1호 처분(서면사과)만 결정. 의뢰인의 자녀(학교폭력 가해학생)는 같은 반 친구(학교폭력 피해학생)로부터 별명으로 부르거나 놀리는 등 여러 차례 괴롭혔다는 학교폭력 신고를 당하였습니다. 의뢰인 자녀는 신고 내용 대부분이 사실과 다르거나 친구 사이의 장난이 왜곡된 것이라며 억울함을 호소하였고, 학교생활기록부에 불리한 기록이 남는 것을 막기 위하여 윤범수 변호
-
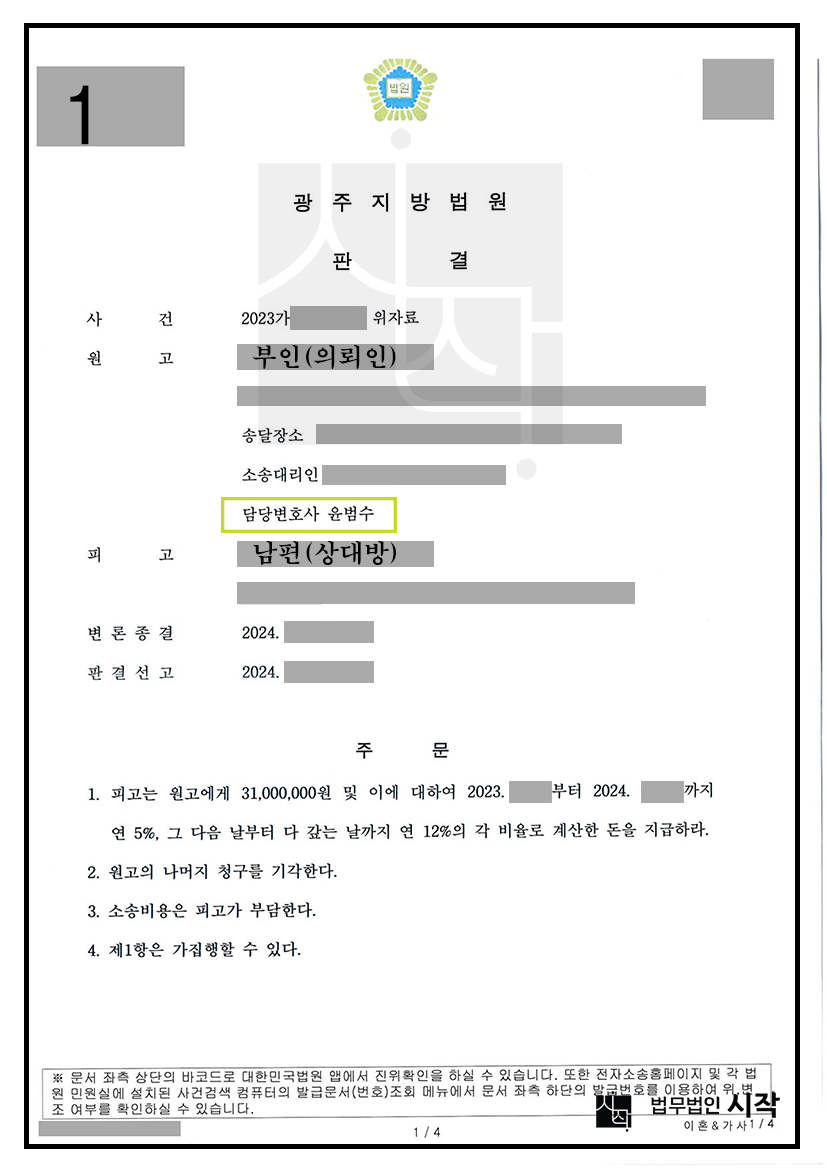 이혼했다고 속인 상대방에 대한 위자료 3,100만 원 전액 인용, 인지청구와 양육비까지 인정받은 사건
성적 자기결정권 침해 위자료 3,100만 원 전부 인용 / 인지청구 인용, 친권·양육권 및 과거양육비 1,600만 원과 장래양육비 확보. 의뢰인(부인)은 이혼하고 홀로 자녀를 키우고 있다는 상대방(남편)의 말을 믿고 사실혼 관계를 맺어 아이를 출산하였으나, 이후 상대방이 실제로는 이혼한 적이 없는 유부남이라는 사실을 알게 되었습니다. 상대방은 아이의 양육에도 책임을 지지 않았고, 의뢰인은 상
-
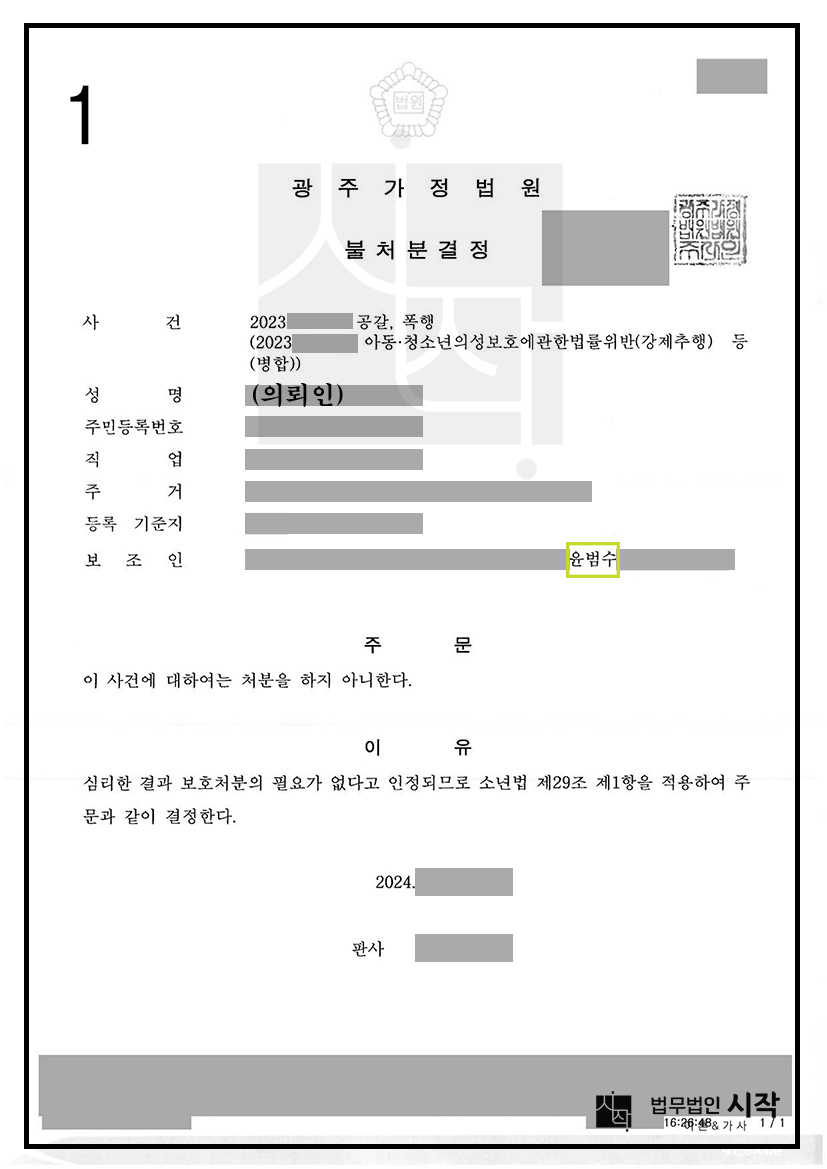 공갈·폭행 등 다수 혐의로 송치된 중학생, 소년보호사건 불처분 결정받은 사건
보호처분 없이 불처분 결정. 의뢰인의 자녀(가해자)는 같은 반 친구(피해자)에 대한 공갈과 여러 차례의 폭행 등 다수의 혐의로 소년보호사건에 송치되었습니다. 의뢰인 자녀는 친구들과 게임을 하며 벌칙으로 가볍게 때린 일과 허락 없이 과자를 먹은 일 외에는 사실이 아니라며 억울함을 호소하였고, 보호처분을 피하기 위해 윤범수 변호사에게 사건을 의뢰하였습니다. 윤범수 변호사는 피해자의 일방적인 진술
-
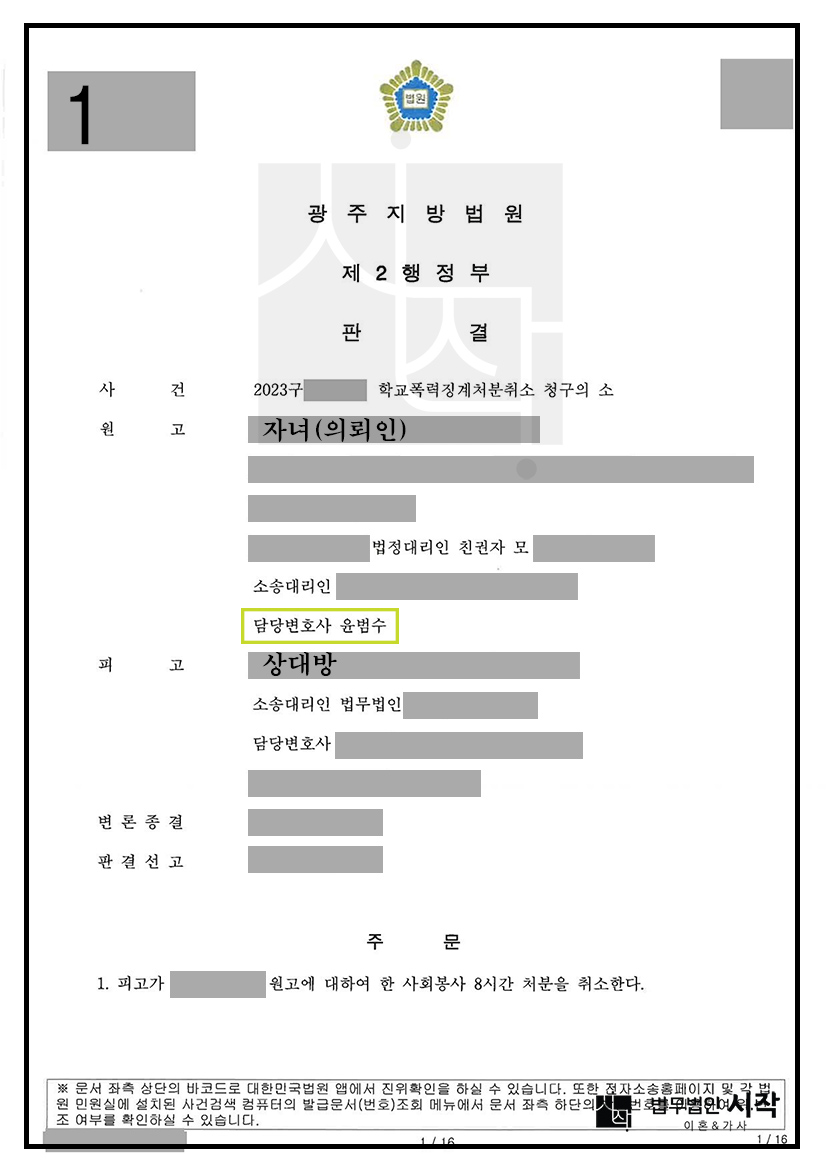 중상해를 입혀 학교폭력 사회봉사 처분을 받았으나, 행정소송으로 처분 취소 판결은 받은 사건
교육지원청의 사회봉사 8시간 처분 취소 판결. 의뢰인 자녀(학교폭력 가해학생)는 쉬는 시간 계단에서 친구(학교폭력 피해학생)를 밀었다가 친구가 넘어지며 크게 다치는 사고가 발생하였고, 학교폭력대책심의위원회는 이를 심각한 학교폭력으로 보아 사회봉사 8시간 처분(4호 처분)을 내렸습니다. 사회봉사 처분은 학교생활기록부에 기재되어 졸업 후에도 일정 기간 남게 되어 상급학교 진학에 큰 불이익이 될
-
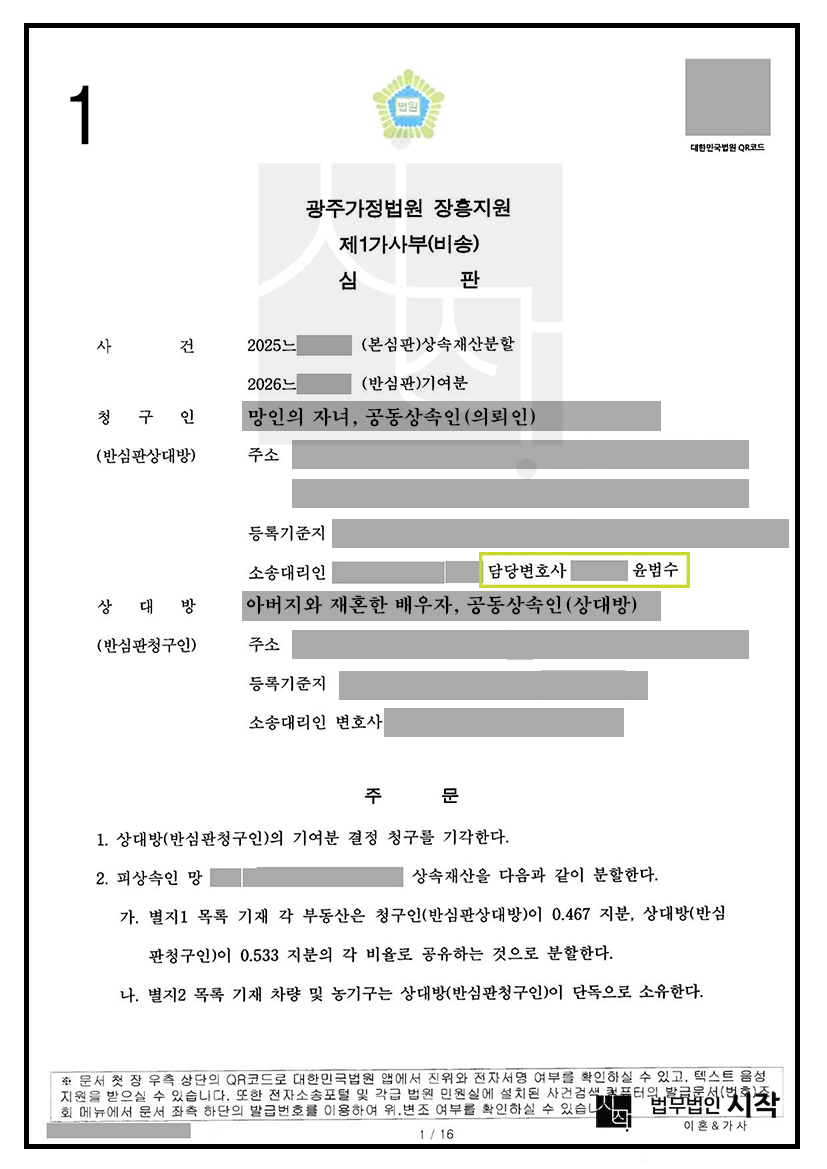 계모의 기여분 30% 주장 기각, 특별수익 반영하여 의뢰인이 법정상속분보다 많은 지분 확보한 사건
상대방(피상속인의 배우자) 기여분 청구 기각 / 의뢰인 부동산 지분 46.7% 확보(법정상속분 40%) + 정산금 700만 원. 의뢰인(망인의 자녀, 공동상속인)의 아버지가 돌아가신 후, 상대방(아버지와 재혼한 배우자, 공동상속인)과 상속재산분할 문제가 발생하였습니다. 상대방은 투병 중인 아버지를 간병하고 농사일을 도왔다는 이유로 30%의 기여분을 주장하였고, 아버지의 계좌에서 인출된 돈도
-
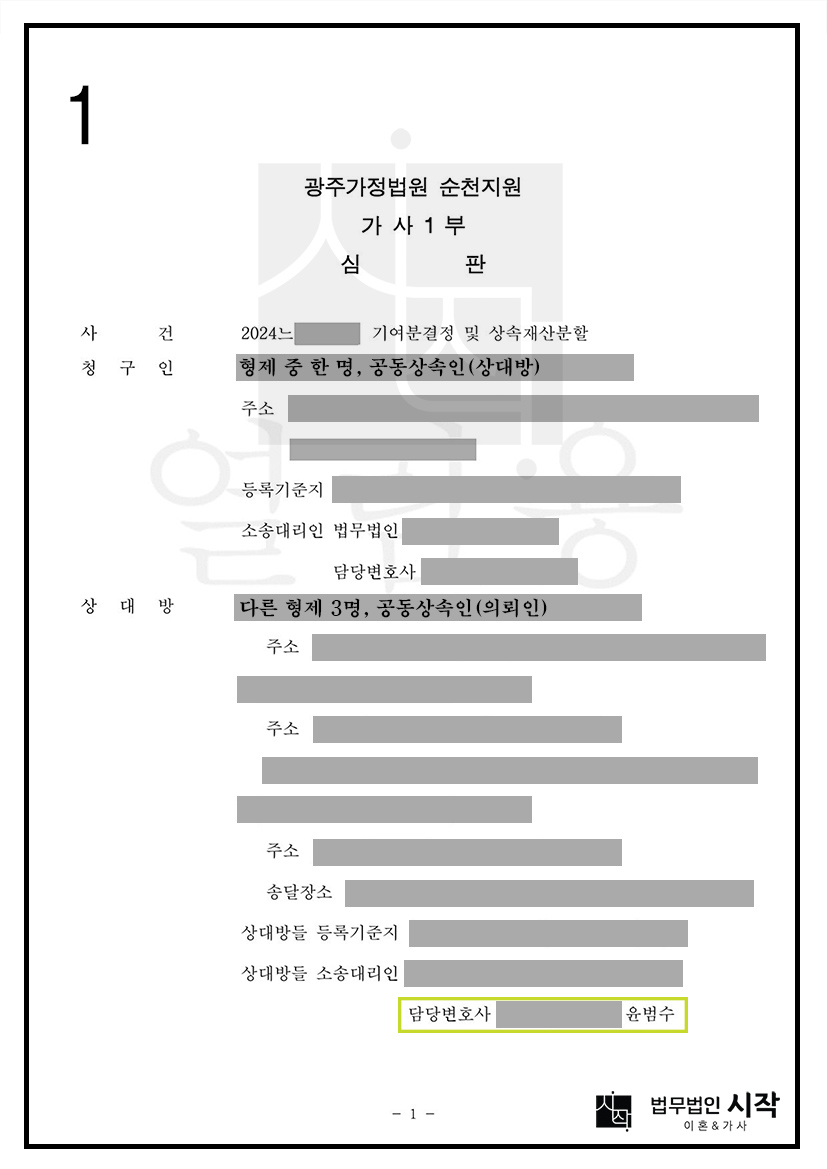 형제의 기여분 99% 주장 방어, 30%로 낮추고 의뢰인 1인당 1억 150만 원 확보한 사건
상대방 기여분 99% 주장 → 30%만 인정 / 의뢰인들 각 1억 150만 원 대상분할금 확보(상대방 제시액은 1인당 약 110만 원). 어머니가 돌아가신 후 상대방(형제 중 한 명, 공동상속인)이 자신이 어머니를 모시며 재산을 관리하였다며 상속재산에 대한 자신의 기여분을 99%로 정해 달라는 심판을 청구하였습니다. 상대방의 주장대로라면 의뢰인들(다른 형제 3명, 공동상속인)은 시가 수억 원
-
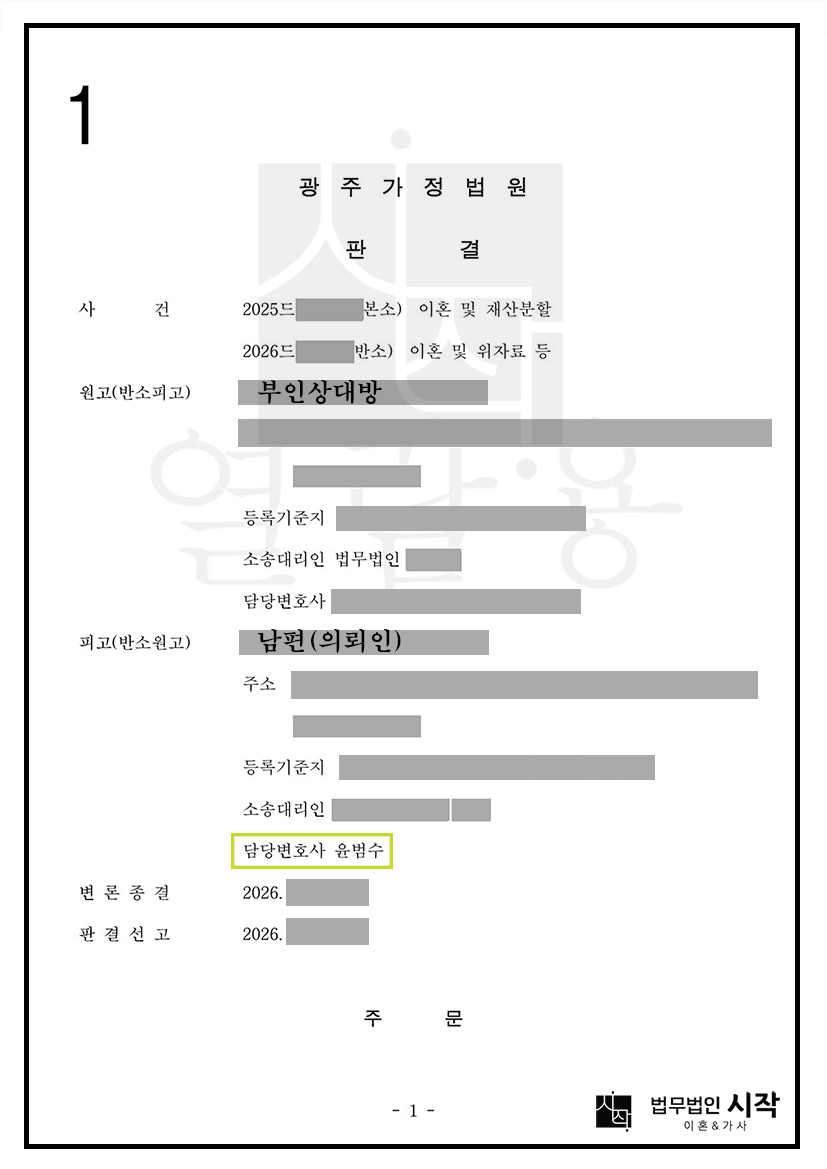 외도를 이유로 이혼 소송을 제기당하였으나, 3억 원의 재산분할청구 전액 방어, 위자료 5,000만 원 청구를 1,000만 원으로 방어한 사건
상대방 청구 위자료 5,000만 원 + 재산분할 3억 원 → 위자료 1,000만 원만 인정(재산분할 청구는 상대방이 스스로 취하). 의뢰인(남편)은 혼인 후 다른 이성과 교제한 사실이 드러나 상대방(부인)으로부터 이혼 소송을 당하였습니다. 상대방은 소장에서 위자료 5,000만 원과 함께, 의뢰인이 운영하는 사업체에서 나온 재산 등에 대하여 50%의 기여도를 주장하며 재산분할로 3억 원을 청구


양재1사무소
06267 서울 강남구 강남대로 238, 스카이쏠라빌딩 12층
T. 02-583-6768 F. 02-577-6768 M. 010-6768-7878
양재2사무소 06736 서울 서초구 강남대로 212, 6층 (양재동, 보은빌딩)
T. 02-575-6768 F. 02-576-6768 M. 010-9122-9356
여의도사무소 07326 서울 영등포구 국제금융로 10, Three IFC 43층, TEC 33호(여의도동)
T. 02-2092-6768 F. 02-6138-4555 M. 010-4681-0540
종로사무소 03152 서울 종로구 세종대로 149, 2021호(세종로, 광화문빌딩)
T. 02-2109-4928 F. 02-723-5009 M. 010-2307-9295
안산사무소 15471 경기도 안산시 단원구 광덕서로 86, 101호, 102호 (고잔동)
T. 031-410-6768 F. 031-411-6768 M. 010-4964-6078
고양사무소 10403 경기도 고양시 일산동구 장백로 204, 601호 (장항동)
T. 031-813-6768 F. 031-816-6768 M. 010-7220-3209
남양주사무소 12249 경기도 남양주시 다산중앙로82번안길 160, 207호(다산동)
T. 031-557-6768 F. 031-567-6768 M. 010-3509-2301
인천사무소 22143 인천광역시 미추홀구 경원대로 882, 2층
T. 032-423-6768 F. 032-424-6768 M. 010-8101-6766
춘천사무소 24372 강원특별자치도 춘천시 공지로 289, 3층 (효자동)
T. 033-256-6768 F. 033-257-6768 M. 010-9122-9356
청주사무소 28626 충북 청주시 서원구 구룡산로 218, 4층(산남동)
T. 043-287-6768 F. 043-291-6768 M. 010-4072-8585
대전사무소 35240 대전광역시 서구 둔산중로 70, 1층 (둔산동)
T. 042-483-6768 F. 042-487-6768 M. 010-5925-6778
광주사무소 61963 전남광주통합특별시 서구 상무중앙로 42, 5층 (치평동)
T. 062-381-6768 F. 062-382-6768 M. 010-9785-8119
대구사무소 42637 대구광역시 달서구 장산남로 21, 206호 (용산동)
T. 053-571-6768 F. 053-572-6768 M. 010-7404-7573
부산사무소 47511 부산광역시 연제구 법원로 40, 3층(거제동)
T. 051-502-6768 F. 051-503-6768 M. 010-7355-5075
제주사무소 63223 제주특별자치도 제주시 남광북1길 1, 406호(이도이동)
T. 064-721-6768 F. 064-722-6768 M. 010-9180-3561
T. 02-583-6768 F. 02-577-6768 M. 010-6768-7878
양재2사무소 06736 서울 서초구 강남대로 212, 6층 (양재동, 보은빌딩)
T. 02-575-6768 F. 02-576-6768 M. 010-9122-9356
여의도사무소 07326 서울 영등포구 국제금융로 10, Three IFC 43층, TEC 33호(여의도동)
T. 02-2092-6768 F. 02-6138-4555 M. 010-4681-0540
종로사무소 03152 서울 종로구 세종대로 149, 2021호(세종로, 광화문빌딩)
T. 02-2109-4928 F. 02-723-5009 M. 010-2307-9295
안산사무소 15471 경기도 안산시 단원구 광덕서로 86, 101호, 102호 (고잔동)
T. 031-410-6768 F. 031-411-6768 M. 010-4964-6078
고양사무소 10403 경기도 고양시 일산동구 장백로 204, 601호 (장항동)
T. 031-813-6768 F. 031-816-6768 M. 010-7220-3209
남양주사무소 12249 경기도 남양주시 다산중앙로82번안길 160, 207호(다산동)
T. 031-557-6768 F. 031-567-6768 M. 010-3509-2301
인천사무소 22143 인천광역시 미추홀구 경원대로 882, 2층
T. 032-423-6768 F. 032-424-6768 M. 010-8101-6766
춘천사무소 24372 강원특별자치도 춘천시 공지로 289, 3층 (효자동)
T. 033-256-6768 F. 033-257-6768 M. 010-9122-9356
청주사무소 28626 충북 청주시 서원구 구룡산로 218, 4층(산남동)
T. 043-287-6768 F. 043-291-6768 M. 010-4072-8585
대전사무소 35240 대전광역시 서구 둔산중로 70, 1층 (둔산동)
T. 042-483-6768 F. 042-487-6768 M. 010-5925-6778
광주사무소 61963 전남광주통합특별시 서구 상무중앙로 42, 5층 (치평동)
T. 062-381-6768 F. 062-382-6768 M. 010-9785-8119
대구사무소 42637 대구광역시 달서구 장산남로 21, 206호 (용산동)
T. 053-571-6768 F. 053-572-6768 M. 010-7404-7573
부산사무소 47511 부산광역시 연제구 법원로 40, 3층(거제동)
T. 051-502-6768 F. 051-503-6768 M. 010-7355-5075
제주사무소 63223 제주특별자치도 제주시 남광북1길 1, 406호(이도이동)
T. 064-721-6768 F. 064-722-6768 M. 010-9180-3561
면책공고
법무법인 시작 l 이혼전문변호사 웹사이트에 실려 있는 내용들은 법무법인의 소개 혹은 정보제공의 목적으로 작성된 것으로서, 법률적 자문이나 해석을 위해 제공된 것이 아닙니다. 본 웹사이트에 실려 있는 정보로 인하여 문제가 발생하거나 손해를 입게 되어도 본 법무법인은 그 결과에 대해 어떠한 법적 책임도 지지 않습니다.구체적인 사안이나 사건에 관한 부분은 웹사이트에 실려 있는 내용에 근거하여 진행하기 보다 본 법무법인에 연락하여 법적 자문을 구하시기 바랍니다.
웹표준공고
법무법인 시작 l 이혼전문변호사 웹사이트는 웹표준 지침을 준수하여 제작되었습니다. 또한 앞으로도 모든 고객의 편리한 이용을 위해 지속적으로 개선해 나가도록 하겠습니다.
본 웹사이트를 이용함에 있어 불편함이 있으신 분은 wheremdk@naver.com 으로 연락주시기 바랍니다.